EUDR-Zeitplan: alle Fristen bis 2030 mit Rechtsgrundlage
Kaum eine EU-Verordnung hat so viele Termine wie die EUDR: zwei Verschiebungen, ein geänderter Produktumfang, eine Übergangsregel für Altholz und eine Überprüfungsklausel, deren Datum sich ebenfalls verschoben hat. Diese Seite ordnet jedes Datum seiner Fundstelle zu. Stand: 15. Oktober 2026.
Chronologie: alle Daten mit Rechtsgrundlage
| Datum | Was passiert | Fundstelle |
|---|---|---|
| 31.12.2020 | Stichtag der Entwaldungsfreiheit: Rohstoffe dürfen nicht von Flächen stammen, die nach diesem Datum entwaldet wurden. | Art. 2 Nr. 13 VO (EU) 2023/1115 |
| 09.06.2023 | Veröffentlichung der EUDR im Amtsblatt (ABl. L 150, S. 206). | VO (EU) 2023/1115 |
| 29.06.2023 | Inkrafttreten der EUDR am 20. Tag nach der Veröffentlichung. Die Pflichten gelten damit noch nicht. | Art. 38 Abs. 1 |
| 04.12.2024 | Start des EU-Informationssystems für Sorgfaltserklärungen. | Erwägungsgrund 2 VO (EU) 2025/2650 |
| 26.12.2024 | Erste Verschiebung in Kraft: Anwendungsbeginn vom 30.12.2024 auf den 30.12.2025 verlegt, für Kleinst- und kleine Unternehmen auf den 30.06.2026. | VO (EU) 2024/3234, ABl. vom 23.12.2024 |
| 31.12.2024 | Stichtag für die Größenklasse: Die spätere Frist gilt nur für Unternehmen, die an diesem Tag als Kleinst- oder kleines Unternehmen niedergelassen waren. | Art. 38 Abs. 3 |
| 26.05.2025 | Länderliste in Kraft: Einstufung mit geringem oder hohem Risiko, alle übrigen Länder gelten als Länder mit normalem Risiko. | DVO (EU) 2025/1093, ABl. vom 23.05.2025 |
| 26.12.2025 | Zweite Verschiebung und Vereinfachungen in Kraft. Gleichzeitig wird die Position ex 49 (Bücher, Zeitungen, Druckerzeugnisse) aus Anhang I gestrichen. | VO (EU) 2025/2650, ABl. vom 23.12.2025 |
| 04.05.2026 | Die Kommission legt ihren Vereinfachungsbericht vor, ohne Vorschlag zur Änderung des Verordnungstextes. Gesetzliche Frist war der 30.04.2026. | Art. 34 Abs. 1a; Pressemitteilung der Kommission vom 04.05.2026 |
| 17.07.2026 | Neue Regeln für das Informationssystem in Kraft, u. a. vereinfachte Erklärungen für Kleinst- und Kleinprimärerzeuger und Notfallregelungen. | DVO (EU) 2026/1565, ABl. vom 14.07.2026 |
| 18.09.2026 | Neuer Produktumfang in Kraft: Rinderhäute und Leder sowie mehrere Kautschukwaren sind gestrichen. | Delegierte VO (EU) 2026/2102, ABl. vom 17.09.2026 |
| 15.10.2026 | Sorgfaltserklärungen werden im Informationssystem der zuständigen Behörde des Mitgliedstaats zugewiesen, in dem der Marktteilnehmer niedergelassen ist. | Art. 1 Nr. 2 Buchst. c DVO (EU) 2026/1565 |
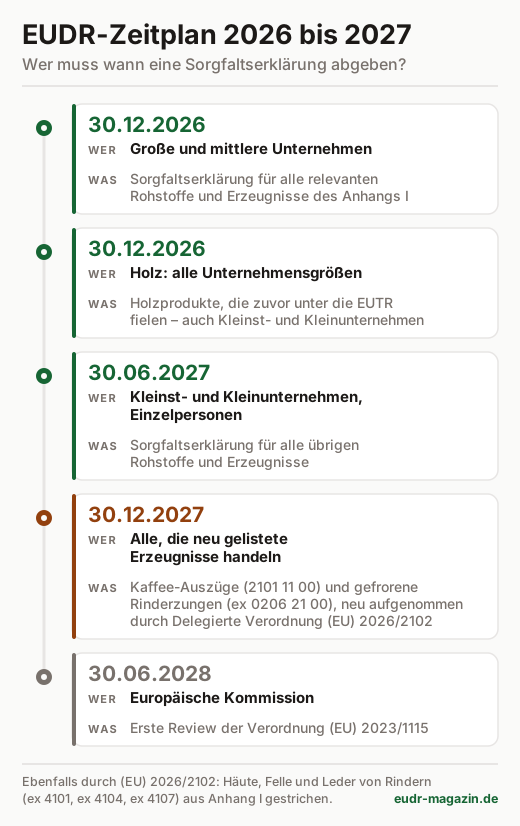
| 30.12.2026 | Anwendungsbeginn für große und mittlere Unternehmen sowie für Holzerzeugnisse aus dem EUTR-Anhang, unabhängig von der Unternehmensgröße. Die EUTR wird aufgehoben. | Art. 38 Abs. 2; Art. 37 Abs. 1 |
| 30.06.2027 | Anwendungsbeginn für Kleinst- und kleine Unternehmen sowie natürliche Personen als Marktteilnehmer. | Art. 38 Abs. 3 |
| 30.12.2027 | Die 2026 neu in Anhang I aufgenommenen Positionen werden erfasst, etwa löslicher Kaffee (2101 11 00) und gefrorene Rinderzungen (ex 0206 21 00). | Delegierte VO (EU) 2026/2102 |
| 31.12.2029 | Ende der EUTR-Übergangsregel für Holz, das vor dem 29.06.2023 erzeugt wurde. | Art. 37 Abs. 2 und 3 |
| 30.06.2030 | Erste allgemeine Überprüfung der EUDR durch die Kommission, danach mindestens alle fünf Jahre. | Art. 34 Abs. 2 |
Die Einträge vor dem 30. Dezember 2026 bleiben in der Tabelle, weil sie für die Auslegung zählen: Der Stichtag 31.12.2020 bestimmt, welche Flächen geprüft werden, und der 31.12.2024 entscheidet, welches Unternehmen die spätere Frist nutzen darf.
30. Dezember 2026: Anwendungsbeginn für große und mittlere Unternehmen
Ab diesem Tag gelten die Artikel 3 bis 13, 16 bis 24, 26, 31 und 32 (Art. 38 Abs. 2). Für die Praxis heißt das: Wer relevante Erzeugnisse erstmals in der EU in Verkehr bringt oder ausführt, braucht ab dann eine Sorgfaltserklärung im Informationssystem. Mittlere Unternehmen haben keinen Aufschub. Die spätere Frist ist ausdrücklich auf Kleinst- und kleine Unternehmen beschränkt.
Welche Pflichten konkret an der eigenen Rolle hängen, ob Marktteilnehmer, nachgelagerter Marktteilnehmer oder Händler, klärt unser Beitrag zu Marktteilnehmern und Händlern. Den Ablauf der Prüfung selbst beschreibt der Artikel zur EUDR-Sorgfaltspflicht.
30. Juni 2027: wer die spätere Frist nutzen kann
Art. 38 Abs. 3 gewährt den Aufschub Marktteilnehmern, die natürliche Personen oder Kleinst- beziehungsweise kleine Unternehmen im Sinne von Art. 3 Abs. 1 bzw. Abs. 2 Unterabsatz 1 der Richtlinie 2013/34/EU sind, und zwar unabhängig von der Rechtsform. Zwei Bedingungen werden oft übersehen:
- Stichtag 31. Dezember 2024: Das Unternehmen muss an diesem Tag bereits als Kleinst- oder kleines Unternehmen niedergelassen gewesen sein. Wer erst danach gegründet wurde, kann sich nach dem Wortlaut nicht auf den 30. Juni 2027 berufen.
- Kein Aufschub für EUTR-Holz: Für Erzeugnisse aus dem Anhang der Verordnung (EU) Nr. 995/2010 gilt die spätere Frist nicht. Ein kleiner Holzimporteur ist also ab dem 30. Dezember 2026 dran.
Wie sich die Größenklassen berechnen und welche Erleichterungen kleinere Unternehmen sonst noch haben, steht in unserem Beitrag zu den EUDR-Vereinfachungen für KMU.
30. Dezember 2027: der neue Produktumfang
Die Delegierte Verordnung (EU) 2026/2102 vom 13. Juli 2026 hat Anhang I in zwei Richtungen geändert, mit unterschiedlichem Timing. Sie trat am Tag nach ihrer Veröffentlichung im Amtsblatt vom 17. September 2026 in Kraft.
- Neu aufgenommen, aber erst ab dem 30. Dezember 2027 erfasst: Auszüge, Essenzen und Konzentrate aus Kaffee, also löslicher Kaffee (2101 11 00), gefrorene Rinderzungen (ex 0206 21 00), eine Reihe von Palmöl-Oleochemikalien wie Fettalkohole, Ester und Glycerin sowie Seifen der Positionen ex 3401 11 00 und ex 3401 20, soweit sie Ölpalme enthalten oder unter ihrer Verwendung hergestellt wurden.
- Gestrichen, ohne Übergangsdatum: rohe und gegerbte Häute sowie Leder von Rindern (ex 4101, ex 4104, ex 4107), Förderbänder und Treibriemen aus vulkanisiertem Kautschuk (ex 4010) und sonstige Waren aus Weichkautschuk (ex 4016). Bei Sojabohnen ist nur noch 1201 90 00 erfasst, Saatgut fällt damit heraus; bei Reifen bleiben nur Überreifen (ex 4012 90 30).
Für Kaffeeröster und Lebensmittelhersteller entsteht damit eine zweite Frist: Rohkaffee und Röstkaffee (0901) ab dem 30. Dezember 2026, löslicher Kaffee ab dem 30. Dezember 2027. Die Einzelheiten zum Kaffee stehen im Beitrag zu den Pflichten für Kakao und Kaffee, die Lage bei Palmöl-Derivaten im Artikel zur Kosmetikindustrie. Eine Gesamtübersicht der Positionen bietet der Beitrag zu den betroffenen Produkten.
Holz: Übergang von der EUTR bis Ende 2029
Die EU-Holzhandelsverordnung wird mit Wirkung vom 30. Dezember 2026 aufgehoben (Art. 37 Abs. 1). Für Holz und Holzerzeugnisse, die vor dem 29. Juni 2023 erzeugt und ab dem 30. Dezember 2026 in Verkehr gebracht werden, gilt die EUTR jedoch bis zum 31. Dezember 2029 weiter (Abs. 2). Wird solches Holz ab dem 31. Dezember 2029 in Verkehr gebracht, muss es Art. 3 der EUDR entsprechen (Abs. 3). Für Lagerbestände aus der Zeit vor Juni 2023 gibt es also ein klar begrenztes Zeitfenster. Mehr dazu im Beitrag EUDR für Holz und Möbel.
Überprüfungen: 2026 erledigt, die nächste 2030
Die Verordnung (EU) 2025/2650 hat Art. 34 neu gefasst. Die erste allgemeine Überprüfung, ursprünglich bis zum 30. Juni 2028 vorgesehen, ist nun bis zum 30. Juni 2030 fällig, danach mindestens alle fünf Jahre (Art. 34 Abs. 2). Geprüft wird unter anderem, ob der Anwendungsbereich auf sonstige bewaldete Flächen und andere natürliche Ökosysteme wie Grünland, Torf- und Feuchtgebiete ausgeweitet wird, ob weitere Rohstoffe wie Mais oder Biokraftstoffe hinzukommen und welche Rolle Finanzinstitute spielen sollen. Alle Prüfpunkte im Einzelnen erläutert unser Beitrag zum EUDR-Review 2030.
Davor stand eine zusätzliche Vereinfachungsprüfung mit Frist 30. April 2026 (Art. 34 Abs. 1a). Die Kommission hat ihren Bericht am 4. Mai 2026 vorgelegt, zusammen mit überarbeiteten Leitlinien, aktualisierten FAQ und Entwürfen zum Produktumfang und zum Informationssystem. Beide Rechtsakte hat die Kommission am 13. Juli 2026 erlassen: die Delegierte Verordnung (EU) 2026/2102 und die Durchführungsverordnung (EU) 2026/1565. Einen Vorschlag, den Verordnungstext erneut zu ändern, enthielt das Paket nicht. Die Termine 30.12.2026 und 30.06.2027 gelten damit unverändert. Neue Rechtsakte erfassen wir laufend im Gesetzesregister EUDR.
Warum die EUDR zweimal verschoben wurde
Die Begründungen stehen in den Erwägungsgründen der beiden Änderungsverordnungen. Die Verordnung (EU) 2024/3234 verschob den Anwendungsbeginn um zwölf Monate, damit Drittländer, Mitgliedstaaten, Marktteilnehmer und Händler umfassend vorbereitet sind und die nötigen Sorgfaltspflichtregelungen einrichten können. Die Frist für die Länderliste wurde dabei nur um sechs Monate verschoben, damit die Risikoeinstufung rechtzeitig vor den Pflichten vorliegt. Die Liste kam mit der Durchführungsverordnung (EU) 2025/1093, Details im Beitrag zum Länder-Benchmarking.
Die Verordnung (EU) 2025/2650 nennt zwei Gründe: Neue Prognosen hatten eine deutlich höhere Last im Informationssystem erwarten lassen als geplant, und bestimmte Verfahren sollten vereinfacht werden. Daraus folgte unter anderem, dass nachgelagerte Marktteilnehmer und Händler keine Sorgfaltserklärungen mehr übermitteln; Kleinst- und Kleinprimärerzeuger aus Ländern mit geringem Risiko geben stattdessen eine einmalige vereinfachte Erklärung ab. Wie das System funktioniert, beschreibt der Beitrag zum EU-Informationssystem.
Was die Termine für Ihre Planung bedeuten
Die Pflichten gelten ab dem Stichtag für jede Lieferung, die dann in Verkehr gebracht wird. Wer vom 30. Dezember 2026 aus rückwärts plant, sollte drei Dinge vorher geklärt haben:
- Geodaten: Für jede Erzeugungsfläche braucht die Sorgfaltserklärung Koordinaten mit mindestens sechs Dezimalstellen, bei Flächen über vier Hektar ein Polygon (Art. 2 Nr. 28, Art. 9). Ob vorhandene Lieferantendaten diese Anforderungen erfüllen, lässt sich mit dem kostenlosen EUDR-GeoJSON-Check direkt im Browser prüfen.
- Rolle und Größenklasse: Ob Sie Sorgfaltserklärungen abgeben oder nur Referenznummern sammeln und ob für Sie der 30. Dezember 2026 oder der 30. Juni 2027 gilt, hängt an Rolle und Größe zum 31. Dezember 2024.
- Werkzeug: Ob Tabellen genügen oder eine Software sinnvoll ist, hängt von der Zahl der Lieferanten und Flächen ab. Einen Marktüberblick mit Preisangaben gibt unser Vergleich von EUDR-Software.
Für den Gesamtüberblick über Pflichten, Rohstoffe und Sanktionen empfiehlt sich der EUDR-Leitfaden.
Haeufig gestellte Fragen (FAQ)
Ab wann gilt die EUDR für mein Unternehmen?
Große und mittlere Unternehmen: ab dem 30. Dezember 2026. Kleinst- und kleine Unternehmen sowie natürliche Personen, die am 31. Dezember 2024 als solche niedergelassen waren: ab dem 30. Juni 2027 (Art. 38 Abs. 3 VO (EU) 2023/1115 in der Fassung der VO (EU) 2025/2650). Für Holzerzeugnisse aus dem Anhang der früheren EU-Holzhandelsverordnung gilt der 30. Dezember 2026 für alle Unternehmensgrößen.
Ab wann ist löslicher Kaffee von der EUDR erfasst?
Ab dem 30. Dezember 2027. Die Delegierte Verordnung (EU) 2026/2102 hat Auszüge, Essenzen und Konzentrate aus Kaffee (2101 11 00) in Anhang I aufgenommen und für diese Position ausdrücklich den 30. Dezember 2027 als Geltungsbeginn festgelegt. Rohkaffee und Röstkaffee (0901) sind bereits ab dem 30. Dezember 2026 erfasst.
Wurde die EUDR 2026 noch einmal verschoben?
Nein. Die Kommission hat am 4. Mai 2026 ihren Vereinfachungsbericht nach Art. 34 Abs. 1a vorgelegt, ohne Vorschlag zur Änderung des Verordnungstextes. Im Jahr 2026 wurden nur Anhang I (Delegierte Verordnung (EU) 2026/2102) und die Regeln des Informationssystems (Durchführungsverordnung (EU) 2026/1565) geändert. Die Termine 30. Dezember 2026 und 30. Juni 2027 gelten unverändert.
Gilt der Stichtag 31. Dezember 2020 weiterhin?
Ja. Der Stichtag für die Entwaldungsfreiheit steht in Art. 2 Nr. 13 und wurde durch keine der Änderungen verschoben. Verschoben wurde nur der Anwendungsbeginn der Pflichten. Ob der Stichtag geändert wird, ist erst Gegenstand der allgemeinen Überprüfung bis zum 30. Juni 2030.
Wann wird die EUDR das nächste Mal überprüft?
Die erste allgemeine Überprüfung ist bis zum 30. Juni 2030 fällig, danach mindestens alle fünf Jahre (Art. 34 Abs. 2 in der Fassung der VO (EU) 2025/2650). In der Ursprungsfassung war dafür der 30. Juni 2028 vorgesehen.